КПК «ВОЛЖСКАЯ ПОДКОВА»: отзывы и предписание Банка России № 44-3-1/3126 от 22.12.2020
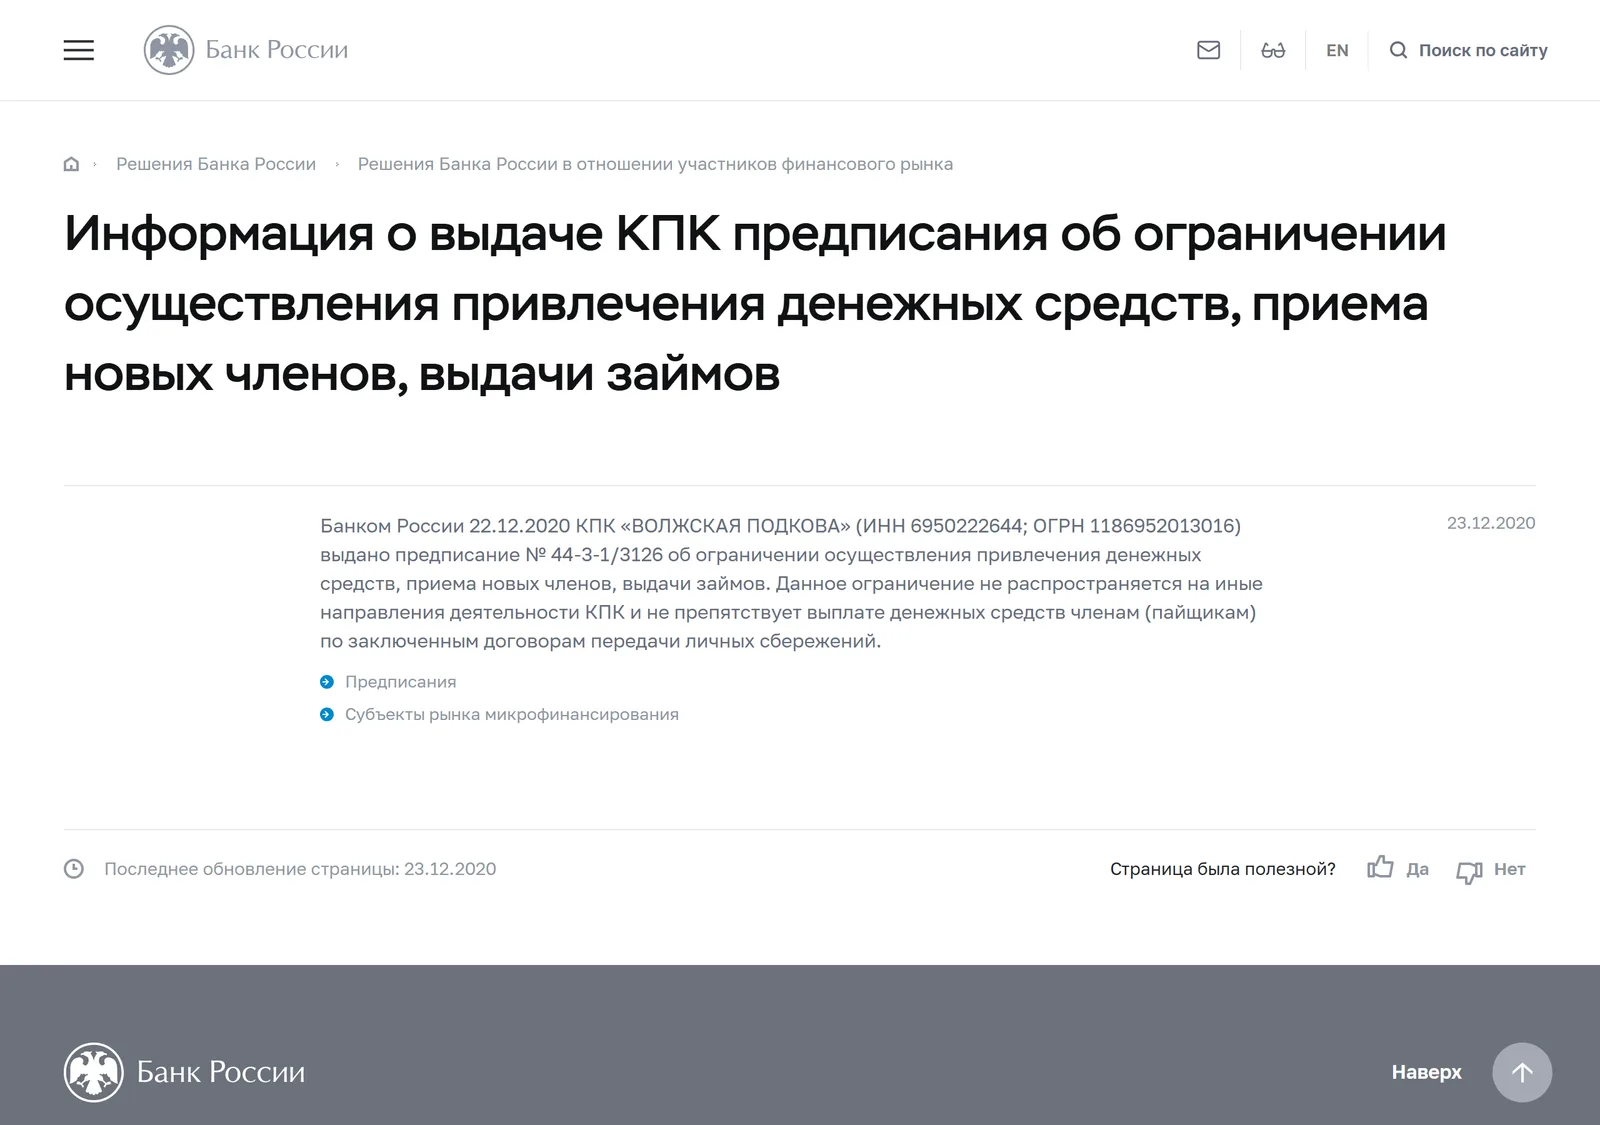
22 декабря 2020 года Банк России выдал кредитному потребительскому кооперативу «ВОЛЖСКАЯ ПОДКОВА» предписание № 44-3-1/3126 об ограничении привлечения денежных средств, приёма новых членов и выдачи займов. Это надзорная мера регулятора, а не приговор суда, и в самой записи нет ни обвинений, ни сумм.
Итог проверки
Повышенный риск- О ком речь
- КПК «ВОЛЖСКАЯ ПОДКОВА»
- Рубрика
- Кредитные кооперативы
- Дата проверки
- 28 декабря 2020
КПК «ВОЛЖСКАЯ ПОДКОВА» (ИНН 6950222644, ОГРН 1186952013016) — кредитный потребительский кооператив, то есть организация, которая по закону принимает деньги своих пайщиков по договорам передачи личных сбережений и выдаёт из них займы другим пайщикам. 22 декабря 2020 года Банк России выдал этому кооперативу предписание № 44-3-1/3126 — об ограничении привлечения денежных средств, приёма новых членов и выдачи займов. Разбираем, что именно написано в документе, что из этого следует для пайщика и каких выводов из него делать нельзя.
Что сказано в документе — дословно
Источник один, и он первичный: реестр решений Банка России в отношении участников финансового рынка. Формулировка записи приведена полностью, без сокращений:
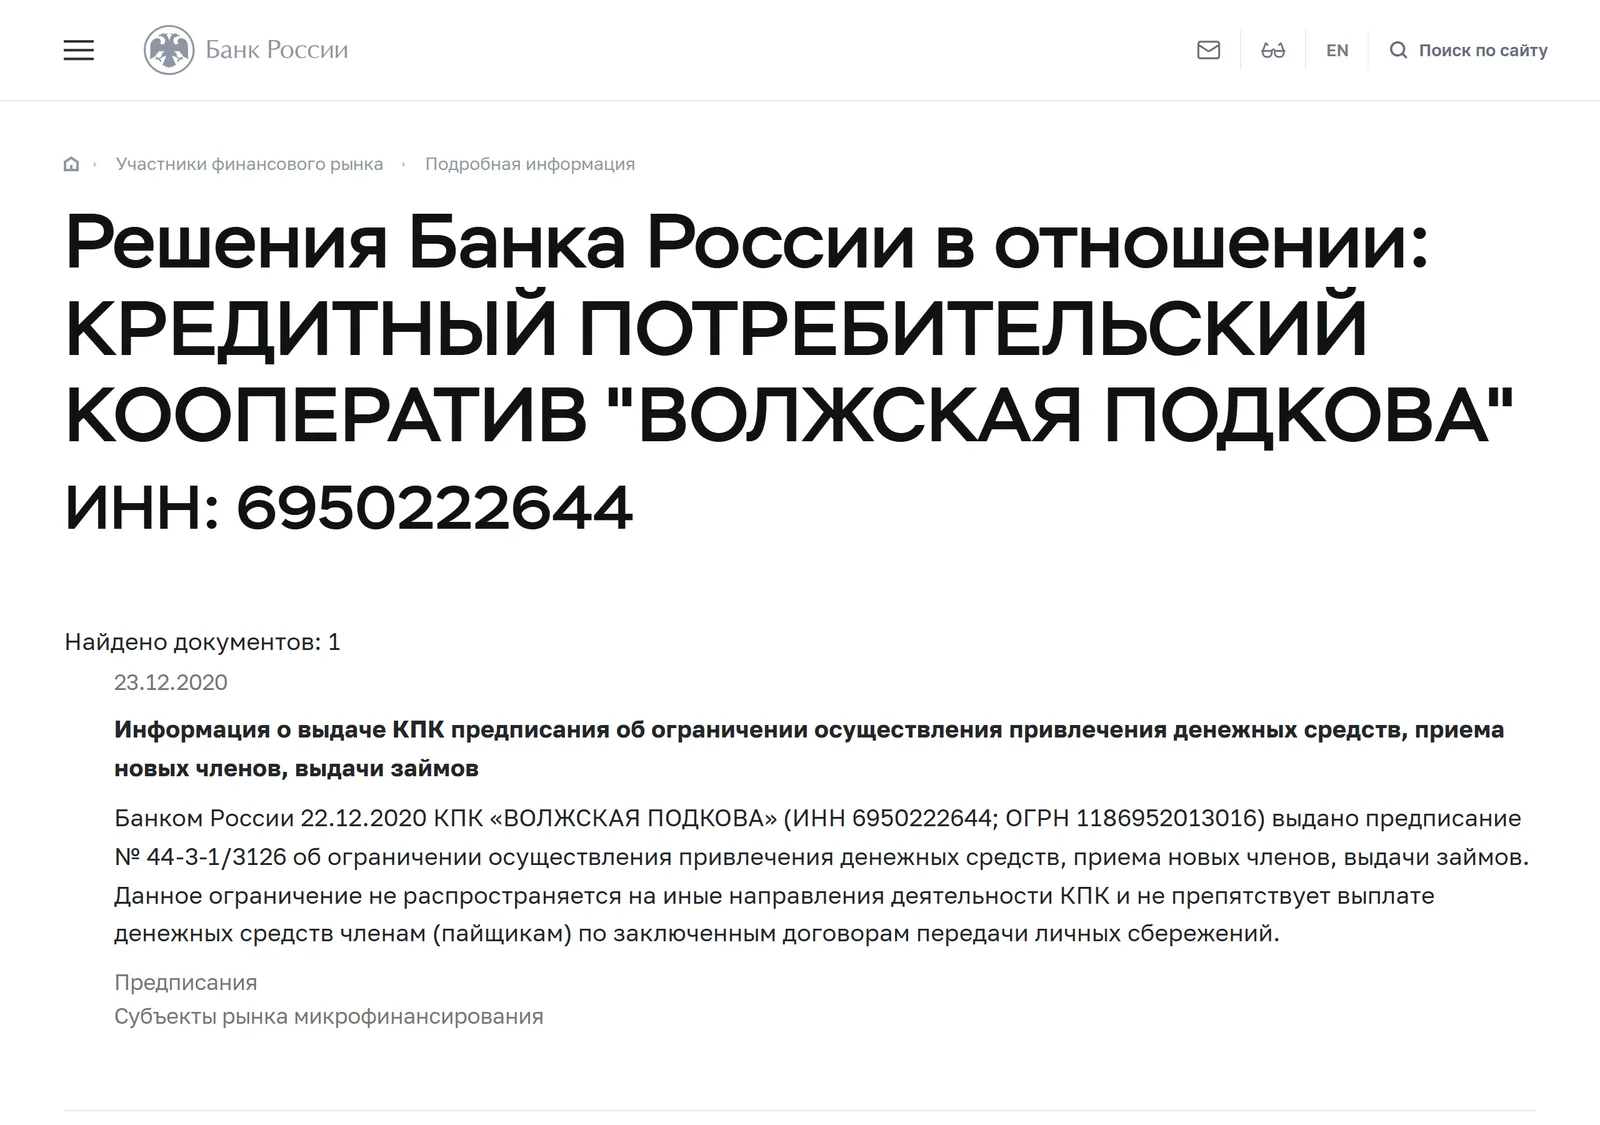
«Банком России 22.12.2020 КПК „ВОЛЖСКАЯ ПОДКОВА“ выдано предписание № 44-3-1/3126 об ограничении осуществления привлечения денежных средств, приема новых членов, выдачи займов. Данное ограничение не распространяется на иные направления деятельности КПК и не препятствует выплате денежных средств членам (пайщикам) по заключенным договорам передачи личных сбережений».
Это весь текст решения. В нём нет описания нарушений, нет причин, нет чьих-либо фамилий, нет ссылки на судебное решение и нет ни одной цифры, кроме номера предписания и даты.
Ограничение, а не запрет: почему формулировка важна
В надзорной практике Банка России по кредитным кооперативам встречаются две близкие по виду, но разные по смыслу формулировки: «о запрете на осуществление» и «об ограничении осуществления». Здесь — вторая. И сам документ содержит две оговорки, которые регулятор счёл нужным написать прямо: ограничение не распространяется на иные направления деятельности кооператива и не препятствует выплате денег пайщикам по уже заключённым договорам передачи личных сбережений.
Практический смысл для человека, чьи деньги уже в кооперативе, именно в этой второй оговорке: предписание не является основанием отказать ему в выплате по действующему договору. Если в ответ на требование о возврате средств пайщику ссылаются на «ограничение от Банка России» как на причину не платить, такая ссылка документу прямо противоречит.
При этом ограниченные три действия — привлечение денег, приём новых членов, выдача займов — это и есть основная механика работы кредитного кооператива. Ограничение касается не второстепенной услуги, а ядра деятельности.
Что обычно обещают в этой категории
В записи регулятора нет ни слова о рекламе кооператива: ни ставок, ни сроков, ни условий договоров, ни размеров взносов. Поэтому никаких «обещанных процентов» мы здесь не приводим — их нет в источнике, а придумывать проценты за реальную организацию недопустимо. Сказать можно только то, что закон вообще разрешает кредитному кооперативу: принимать личные сбережения членов и выдавать членам займы. Доходность по таким договорам обычно выше банковского депозита, и именно этой разницей кооперативы объясняют свою привлекательность.
Отдельно о том, чего у кооператива нет и быть не может. КПК — не банк. Деньги, переданные по договору передачи личных сбережений, не застрахованы в системе обязательного страхования вкладов. Если средств на выплаты не хватит, государственной страховки за кооперативом не стоит. Любая реклама формата «надёжнее вклада» в отношении КПК по существу неверна.
Никакого интернет-адреса организации в записи Банка России не указано. Мы не приводим и не ставим ссылок на какие-либо страницы кооператива: в материале о надзорной мере ссылка слишком легко читается как рекомендация.
Как устроена схема: типовая механика категории
Ограничение сразу на три действия в практике надзора за кооперативами обычно связано с риском того, что выплаты прежним пайщикам обеспечиваются не возвратом выданных займов, а поступлениями от новых участников. Описанное ниже типично для категории и не означает, что в этом случае установлена каждая деталь: механика в документе Банка России не раскрыта.
- Кооператив принимает «личные сбережения» на условиях заметно выгоднее банковских, объясняя разницу тем, что он не банк и «работает напрямую с пайщиками».
- Выданные займы возвращаются хуже ожидаемого, и разрыв закрывается новыми поступлениями, а не процентами по действующему портфелю.
- Чтобы поток не прерывался, нужен постоянный приём новых членов — поэтому надзорная мера накрывает приём членов одновременно с привлечением денег, иначе ограничение легко обойти.
- Пайщикам предлагают продлевать договоры вместо получения денег, а при массовых обращениях выплаты переводят «в порядке очереди».
Что такое предписание и чем оно не является
Предписание — мера надзора Банка России, а не приговор суда. Запись регулятора фиксирует основания для ограничения деятельности, но не устанавливает чью-либо вину. Из неё не следует, что кооператив признан финансовой пирамидой, что кого-то обманули или что по этому поводу есть вступившее в силу судебное решение. Мы не называем КПК «ВОЛЖСКАЯ ПОДКОВА» мошенниками: такого слова в документе нет, и добавлять его за регулятора мы не вправе.
Верно и обратное: предписание не бессрочно по определению. Банк России отдельно публикует сведения о снятии ранее выданных предписаний с контроля, а реестровая запись по ИНН показывает актуальное состояние. Прежде чем делать вывод о положении дел на сегодня, статус нужно смотреть по ссылке из раздела «Источники». Там же, в справочнике финансовых организаций, видно и то, состоит ли кооператив в реестре и в саморегулируемой организации.
Небольшая, но полезная деталь: первые две цифры ИНН и ОГРН — 69 — это код региона регистрации, Тверской области, а структура ОГРН показывает, что организация внесена в реестр в 2018 году. То есть на момент предписания кооператив работал около двух лет. Названия города в записи регулятора нет, и мы его не домысливаем.
Признаки, по которым это можно было проверить заранее
- Проверка по ИНН в реестрах Банка России. Решения регулятора по конкретной организации открыты и ищутся по ИНН за минуту — это единственный достоверный способ узнать о надзорной мере.
- Членство в СРО. Кредитный кооператив обязан состоять в саморегулируемой организации. Если сотрудники не могут назвать СРО, проверку надо доводить до конца самостоятельно.
- Отсутствие страхования вкладов. Сравнение с банковским вкладом здесь некорректно по механике, а не по «уровню надёжности».
- Обязательное вступление в кооператив. Чтобы передать деньги, нужно стать пайщиком. По закону это нормально, но означает, что вы принимаете риски организации, а не покупаете банковский продукт.
- Короткая история организации. Два-три года работы — не повод для отказа, но повод смотреть отчётность и реестры, а не рекламные обещания.
- Давление на пролонгацию. Когда вместо выплаты в срок настойчиво предлагают продление «на улучшенных условиях», это повод забрать деньги и проверить организацию.
Что делать, если ваши деньги в кооперативе
- Соберите документы: договор передачи личных сбережений, заявление о вступлении, квитанции, платёжные поручения, переписку.
- Направьте письменное требование о выплате и зафиксируйте факт отправки. Напомним: по тексту предписания ограничение не препятствует выплатам пайщикам по заключённым договорам.
- Запросите в банке платёжные документы по переводам — они понадобятся и в полиции, и в суде.
- Напишите в интернет-приёмную Банка России. Регулятор принимает обращения по кредитным кооперативам и использует их в надзорной работе.
- Подайте заявление в полицию, если считаете, что вас ввели в заблуждение. Вопрос о наличии состава преступления решают правоохранительные органы и суд, а не сайт с отзывами.
- Не затягивайте с юристом: требования к кооперативу заявляются в установленном порядке и в установленные сроки.
Общее правило: решение о деньгах стоит принимать по первичным документам — реестрам и решениям регулятора, — а не по оценкам в интернете, включая эту статью. Мы пересказываем документ, а не заменяем его.
Источники
- Решение Банка России: КПК «ВОЛЖСКАЯ ПОДКОВА» выдано предписание № 44-3-1/3126 от 22.12.2020 об ограничении осуществления привлечения денежных средств, приема новых членов, выдачи займов — Банк России, реестр решений в отношении участников финансового рынка, 22.12.2020.
- Решения Банка России в отношении организации с ИНН 6950222644 (КПК «ВОЛЖСКАЯ ПОДКОВА», ОГРН 1186952013016): актуальный статус надзорных мер — Банк России.
- Интернет-приёмная Банка России: приём обращений потребителей финансовых услуг — Банк России.
Итог проверки — позиция редакции по открытым документам на дату публикации, а не решение суда и не индивидуальная инвестиционная рекомендация. Представители упомянутых организаций могут прислать документы: мы их изучим и при необходимости обновим текст.
Что рассказывают читатели
Подтверждённых обращений по этой площадке у нас пока нет. Выдуманные отзывы мы не публикуем — если вам есть что рассказать, напишите через форму ниже.
Сталкивались с КПК «ВОЛЖСКАЯ ПОДКОВА»?
Расскажите, как всё было: где узнали о площадке, что обещали, чем закончилось. Снимки переписки и квитанций особенно полезны.
Отзыв появится после модерации. Номера карт, телефоны и адреса мы не публикуем — закройте их на снимках. Выдуманные истории не размещаем.